- 01
- ตุลาคม
"ปีงบประมาณใหม่เริ่ม 1 ตุลาคม: เช็กลิสต์ 30 วันแรกของหน่วยงานรัฐ เงินปีเก่าค้างสถานะไหน ต้องทำอะไรต่อ" — คำตอบสั้นที่สุดคือ เงินปี 2569 ที่ยังค้างอยู่ใน 3 สถานะ จอง ผูกพัน ค้างจ่าย ไม่ได้หายไปในวันที่ 1 ตุลาคม แต่ก็ไม่ได้ไปต่อเองทุกรายการ รายการผูกพันและค้างจ่ายไปต่อได้แน่นอน ส่วนรายการจองต้องแยกเป็นสองกลุ่ม กลุ่มที่เข้ากระบวนการจัดซื้อจัดจ้างแล้วให้ไปต่อ ส่วนจองงบดำเนินงานที่ยังไม่ได้ดำเนินงานในปีที่ผ่านมาต้องยกเลิก แล้วตั้งเรื่องขอใช้งบดำเนินงานปี 2570 แทน บทความนี้แยกให้เห็นว่าเงินแต่ละสถานะในระบบงบประมาณเกิดอะไรขึ้นหลัง 1 ตุลาคม ให้เช็กลิสต์ 4 สัปดาห์พร้อมหลักฐานว่าเสร็จ และเล่าว่าระบบที่กันเงินตามสถานะช่วยตัดงานยกยอดได้อย่างไร
สรุปสั้นๆ: 30 วันแรกของปีงบประมาณใหม่ทำ 4 เรื่องตามลำดับ กระทบยอดเงินปีเก่ากับ GFMIS แยกรายการจองว่าเข้ากระบวนการจัดซื้อจัดจ้างแล้วหรือยัง ยกเลิกจองงบดำเนินงานที่ยังไม่ได้ทำแล้วตั้งเรื่องใหม่ ตั้งแผนปีใหม่ แล้วเร่งตั้งหนี้งานที่ตรวจรับแล้ว เพราะเงินที่ไปต่อได้ต้องมีสัญญาหรือมีกระบวนการจัดซื้อจัดจ้างเดินอยู่แล้ว
1. วันที่ 1 ตุลาคม มีเงินสองปีซ้อนกันอยู่บนโต๊ะ
ปีงบประมาณของหน่วยงานรัฐไทยเริ่ม 1 ตุลาคม และสิ้นสุด 30 กันยายน ปีนี้ พ.ร.บ.งบประมาณรายจ่ายประจำปีงบประมาณ พ.ศ. 2570 ประกาศในราชกิจจานุเบกษาเมื่อ 30 กันยายน 2569 วงเงิน 3.788 ล้านล้านบาท และมีผลตั้งแต่ 1 ตุลาคม 2569 แผนปีใหม่จึงเริ่มใช้ได้ทันที ไม่ต้องใช้งบไปพลางก่อนเหมือนบางปีที่กฎหมายออกช้า
แต่เงินปี 2569 ไม่ได้จบลงพร้อมวันสิ้นปีงบประมาณ รายการที่อนุมัติไปแล้วแต่ยังไม่ได้จ่ายเงิน ยังค้างอยู่ในระบบใน 3 สถานะ คือ จอง ผูกพัน และค้างจ่าย เจ้าหน้าที่งบประมาณจึงต้องดูเงินสองก้อนพร้อมกันตลอดเดือนตุลาคม ก้อนหนึ่งคือแผนปี 2570 ที่เพิ่งเปิด อีกก้อนคือเงินปี 2569 ที่ต้องตัดสินใจทีละรายการว่าจะไปต่อหรือยกเลิก
กฎหมายวางกรอบไว้ชัด พ.ร.บ.วิธีการงบประมาณ พ.ศ. 2561 มาตรา 43 ให้ขอเบิกเงินจากคลังได้เฉพาะภายในปีงบประมาณนั้น ยกเว้นกรณีที่หน่วยรับงบประมาณได้ก่อหนี้ผูกพันไว้ก่อนสิ้นปีงบประมาณและเบิกไม่ทัน จึงขยายเวลาขอเบิกได้อีกไม่เกิน 6 เดือนของปีงบประมาณถัดไป ถ้ายังจำเป็นต้องเบิกหลังจากนั้น ต้องทำความตกลงกับกระทรวงการคลังเพื่อขยายได้อีกไม่เกิน 6 เดือน คำสำคัญของมาตรานี้คือ "ก่อหนี้ผูกพันไว้ก่อนสิ้นปี" รายการที่มีสัญญาแล้วจึงไปต่อได้แน่นอน ส่วนรายการที่อนุมัติแล้วแต่ยังไม่มีสัญญา ต้องดูต่ออีกสองอย่าง คือเข้ากระบวนการจัดซื้อจัดจ้างแล้วหรือยัง และใช้เงินแหล่งใด
| สถานะในระบบ | ความหมาย | ลงบัญชีแล้วหรือยัง | หลัง 1 ตุลาคม เกิดอะไรขึ้น |
|---|---|---|---|
| แผน | เงินงบประมาณทั้งหมดในแผนนั้น | ยัง | ส่วนที่ยังไม่ได้จองหรือก่อหนี้ภายใน 30 กันยายน ใช้ต่อไม่ได้ ปิดแผนปีเก่า เปิดแผนปีใหม่ |
| จอง | ได้รับอนุมัติให้ใช้จ่ายแล้ว แต่ยังไม่ทำสัญญาหรือเบิกจ่าย | ยัง | ระบบกันเงินไว้ให้และดึงไปใช้ต่อในปีใหม่ได้ แยกเป็น 2 กลุ่ม กลุ่มที่เข้ากระบวนการจัดซื้อจัดจ้างแล้ว เช่น ประกาศจัดซื้อหรืออยู่ระหว่างคัดเลือกผู้ขาย ให้ไปต่อจนได้สัญญา ส่วนจองงบดำเนินงานที่ยังไม่ได้ดำเนินงานในปีที่ผ่านมา ต้องยกเลิก แล้วตั้งเรื่องขอใช้งบดำเนินงานปี 2570 แทน |
| ผูกพัน | จากขั้นจอง ทำสัญญาหรือออกใบสั่งซื้อแล้ว แต่ยังไม่ตั้งหนี้ | ยัง | มีหนี้ผูกพันแล้ว กันเงินไว้เบิกเหลื่อมปีได้ งานที่เหลือคือติดตามส่งมอบและตรวจรับให้ทันกรอบขยายเวลา |
| ค้างจ่าย | จากขั้นผูกพัน ตรวจรับงานผ่านและส่งเบิก (ตั้งหนี้) แล้ว | ลงแล้ว | เป็นหนี้ที่บันทึกบัญชีแล้ว เร่งทำรายการจ่ายภายในกรอบที่กันเงินไว้ |
| จ่ายแล้ว | ทำรายการจ่ายและตัดเงินจากบัญชีแล้ว | ลงแล้ว | จบ เหลือเพียงกระทบยอดกับรายงานการเงินปี 2569 |
นิยามและแนวปฏิบัติช่วงเปลี่ยนปีในตารางนี้คือที่ใช้ในระบบงบประมาณของเรา หน่วยงานอื่นอาจใช้คำเดียวกันในความหมายต่างกัน ก่อนไล่รายการจึงควรตกลงกับฝ่ายบัญชีและฝ่ายพัสดุให้ตรงกันก่อนว่าคำไหนหมายถึงขั้นไหน รายละเอียดการเดินของเงินแต่ละขั้นอ่านเพิ่มได้ที่ ระบบงบประมาณใน ERP วางแผน ปรับแผน โอนเปลี่ยนแปลง
หน่วยงานของท่านยังทำเรื่องนี้ด้วย Excel และกระดาษอยู่หรือไม่?
Saeree ERP ออกแบบตามระเบียบราชการไทย — งบประมาณ 3 แหล่งเงิน · จอง/ผูกพัน/ค้างจ่าย · ครุภัณฑ์ · จัดซื้อจัดจ้าง · อนุมัติแบบบันทึกข้อความ
2. เส้นลงบัญชีอยู่ตรง "ตั้งหนี้" ไม่ใช่ตรง "ทำสัญญา"
จุดที่ฝ่ายพัสดุกับฝ่ายบัญชีเห็นตัวเลขไม่ตรงกันบ่อยที่สุด คือรายการที่ทำสัญญาแล้วแต่ยังไม่ตรวจรับ ฝ่ายพัสดุนับว่าเงินก้อนนั้นใช้ไปแล้ว เพราะมีสัญญาผูกมัด แต่ในสมุดบัญชียังไม่มีรายการใดเลย เพราะหนี้จะเกิดเมื่อตรวจรับงานผ่านและส่งเบิกเท่านั้น ระบบจึงต้องแยกสองขั้นนี้ออกจากกันเป็น ผูกพัน กับ ค้างจ่าย ถ้ารวมเป็นช่องเดียว ฝ่ายบัญชีจะหาตัวเลขของตัวเองไม่พบ
ตัวอย่างสมมติเพื่อให้เห็นภาพ แผนงานหนึ่งมีวงเงิน 10 ล้านบาท ณ วันที่ 30 กันยายน มีรายการค้างอยู่ดังนี้
| สถานะ | จำนวน (ตัวอย่าง) | ฝ่ายพัสดุเห็นเป็น | ฝ่ายบัญชีเห็นเป็น | ข้ามปีได้หรือไม่ |
|---|---|---|---|---|
| จอง | 1,000,000 | ใช้แล้ว (มีใบอนุมัติ) | ไม่มีรายการ | ได้ ถ้าเข้ากระบวนการจัดซื้อจัดจ้างแล้ว ส่วนงบดำเนินงานที่ยังไม่ได้ทำ ยกเลิกแล้วตั้งเรื่องใหม่ในปี 2570 |
| ผูกพัน | 3,000,000 | ใช้แล้ว (มีสัญญา) | ไม่มีรายการ เปิดเผยเป็นภาระผูกพันในหมายเหตุได้ | ได้ กันเงินเหลื่อมปี |
| ค้างจ่าย | 2,000,000 | ใช้แล้ว | เจ้าหนี้ 2,000,000 | ได้ เบิกในกรอบขยายเวลา |
| จ่ายแล้ว | 3,500,000 | ใช้แล้ว | ค่าใช้จ่าย 3,500,000 | จบแล้ว |
| เหลือใช้ | 500,000 | เหลือ | ไม่มีรายการ | ไม่ข้ามปี |
ตารางนี้อธิบายว่าทำไมรายงานจากฝ่ายพัสดุที่บอกว่า "ใช้จ่ายแล้ว 9.5 ล้าน" กับรายงานจากฝ่ายบัญชีที่บอกว่า "ค่าใช้จ่าย 3.5 ล้าน" ถูกทั้งคู่ แต่ตอบคนละคำถาม ฝ่ายแรกตอบว่าเหลือวงเงินให้อนุมัติอีกเท่าไร ฝ่ายหลังตอบว่าเกิดรายจ่ายทางบัญชีแล้วเท่าไร วิธีกระทบยอดสองมุมนี้อยู่ใน งบประมาณกับบัญชี กระทบยอดอย่างไรเมื่อใช้คนละเกณฑ์
ระวังการเรียกรวมว่า "จอง": หลายหน่วยงานพูดรวมว่า "อนุมัติแล้วยังไม่เบิก = เงินที่จองไว้" ซึ่งกว้างเกินไปสำหรับช่วงเปลี่ยนปีงบประมาณ เพราะรายการผูกพันไปต่อได้แน่นอนตามมาตรา 43 แต่รายการจองต้องไล่ดูทีละใบว่าเข้ากระบวนการจัดซื้อจัดจ้างแล้วหรือยัง ถ้ารายงานรวมสองขั้นเป็นช่องเดียว ผู้บริหารจะมองไม่เห็นว่ามีเงินก้อนไหนที่ต้องยกเลิกแล้วตั้งเรื่องใหม่ อ่านเพิ่มที่ งบหมดก่อนสิ้นปี ทำไมติดตามจาก Excel ไม่เวิร์ค
3. เช็กลิสต์ 30 วันแรกของปีงบประมาณใหม่
งานเดือนตุลาคมมีลำดับของมัน ถ้าตั้งแผนปีใหม่ก่อนเคลียร์เงินปีเก่า ยอดเหลือใช้จะเพี้ยนตั้งแต่ใบขอซื้อใบแรก ถ้าเคลียร์เงินปีเก่าแต่ไม่ยกเลิกรายการจองที่ไม่ไปต่อ เงินก้อนนั้นจะถูกกันไว้ทั้งปีโดยไม่มีใครใช้ เช็กลิสต์นี้จึงเรียงตามสัปดาห์ และกำหนด "หลักฐานว่าเสร็จ" ไว้ทุกข้อ เพื่อให้หัวหน้าตรวจได้โดยไม่ต้องเชื่อคำบอกเล่า
| สัปดาห์ | งานที่ต้องทำ | หลักฐานว่าเสร็จ |
|---|---|---|
| 1 1–7 ต.ค. | ดึงรายงานสถานะงบประมาณปี 2569 แยกตามแหล่งเงินและสถานะ จอง ผูกพัน ค้างจ่าย · เทียบรายการผูกพันและค้างจ่ายกับเอกสารสำรองเงินที่ขอกันไว้ใน GFMIS ก่อนสิ้นเดือนกันยายน หารายการที่มีในระบบแต่ไม่ได้กันเงิน และที่กันเงินแล้วแต่ไม่มีในระบบ · ลิสต์รายการจองทั้งหมดที่ยังไม่มีสัญญา แยกเป็น 2 กลุ่ม คือเข้ากระบวนการจัดซื้อจัดจ้างแล้ว กับยังไม่ได้เริ่ม แล้วส่งให้เจ้าของเรื่องยืนยัน | รายงาน 1 ชุด และตารางกระทบยอด 2 ระบบที่ยอดตรงทุกบรรทัด หรือมีคำอธิบายทุกบรรทัดที่ไม่ตรง |
| 2 8–15 ต.ค. | ยกเลิกรายการจองงบดำเนินงานที่ยังไม่ได้ดำเนินงานในปี 2569 โดยผู้มีอำนาจอนุมัติการยกเลิก · งานที่ยังจำเป็น ให้ตั้งเรื่องขอใช้งบดำเนินงานปี 2570 แทน · รายการจองที่เข้ากระบวนการจัดซื้อจัดจ้างแล้ว ปล่อยให้เดินต่อในระบบจนได้สัญญา ไม่ต้องยกเลิกและไม่ต้องตั้งใหม่ · บันทึกเหตุผลของทุกรายการที่ยกเลิกไว้ในระบบ | ยอดจองปี 2569 เหลือเฉพาะรายการที่อยู่ในกระบวนการจัดซื้อจัดจ้าง พร้อมเลขที่ประกาศหรือขั้นตอนที่ถึงแล้ว |
| 3 16–23 ต.ค. | ตั้งแผนงบประมาณปี 2570 ในระบบ ตามรหัสงบประมาณ แหล่งเงิน แผนงาน ผลผลิต กิจกรรม และหมวดรายจ่าย พร้อมแผนเบิกจ่ายรายเดือน 12 เดือน · ทบทวนผู้มีอำนาจอนุมัติและวงเงินอนุมัติแต่ละระดับ เพราะต้นปีงบประมาณมักมีการโยกย้ายตำแหน่ง | ใบขอซื้อใบแรกของปี 2570 ตัดยอดจากแผนใหม่ได้ ไม่ติดลบ และไม่ไปตัดแผนปีเก่า |
| 4 24–31 ต.ค. | ไล่รายการผูกพันที่ส่งมอบแล้วแต่ยังไม่ตรวจรับ ให้คณะกรรมการตรวจรับและส่งเบิก เพื่อให้ยอดย้ายไปค้างจ่ายและลงบัญชีในงวดที่ถูกต้อง · วางปฏิทินติดตามเงินเหลื่อมปี เส้นแรกคือครบ 6 เดือนของปีงบประมาณใหม่ รายการใดจะไม่ทันต้องเริ่มขั้นตอนขอขยายเวลาก่อนถึงวันนั้น · ทำรายงานผู้บริหารครั้งแรกของปี เงินปี 2569 ที่ยกมาแยก 3 สถานะ และแผนปี 2570 ที่เปิดแล้ว | รายงานผู้บริหาร 1 หน้า ที่มีวันครบกำหนดของทุกรายการเหลื่อมปี |
รายงานที่ใช้ในสัปดาห์แรกและสัปดาห์สุดท้ายคือรายงานเดียวกัน คือสถานะงบประมาณแยก 6 ช่อง ต่างกันแค่ว่าครั้งแรกใช้หาปัญหา ครั้งหลังใช้ยืนยันว่าแก้แล้ว ถ้าหน่วยงานมีรายงานนี้แบบเรียลไทม์ งาน 4 สัปดาห์จะเหลืองานตัดสินใจอย่างเดียว ไม่มีงานรวบรวมตัวเลข ตัวอย่างหน้าจออยู่ใน Dashboard งบประมาณ ติดตามเงินคงเหลือแบบ Real-Time
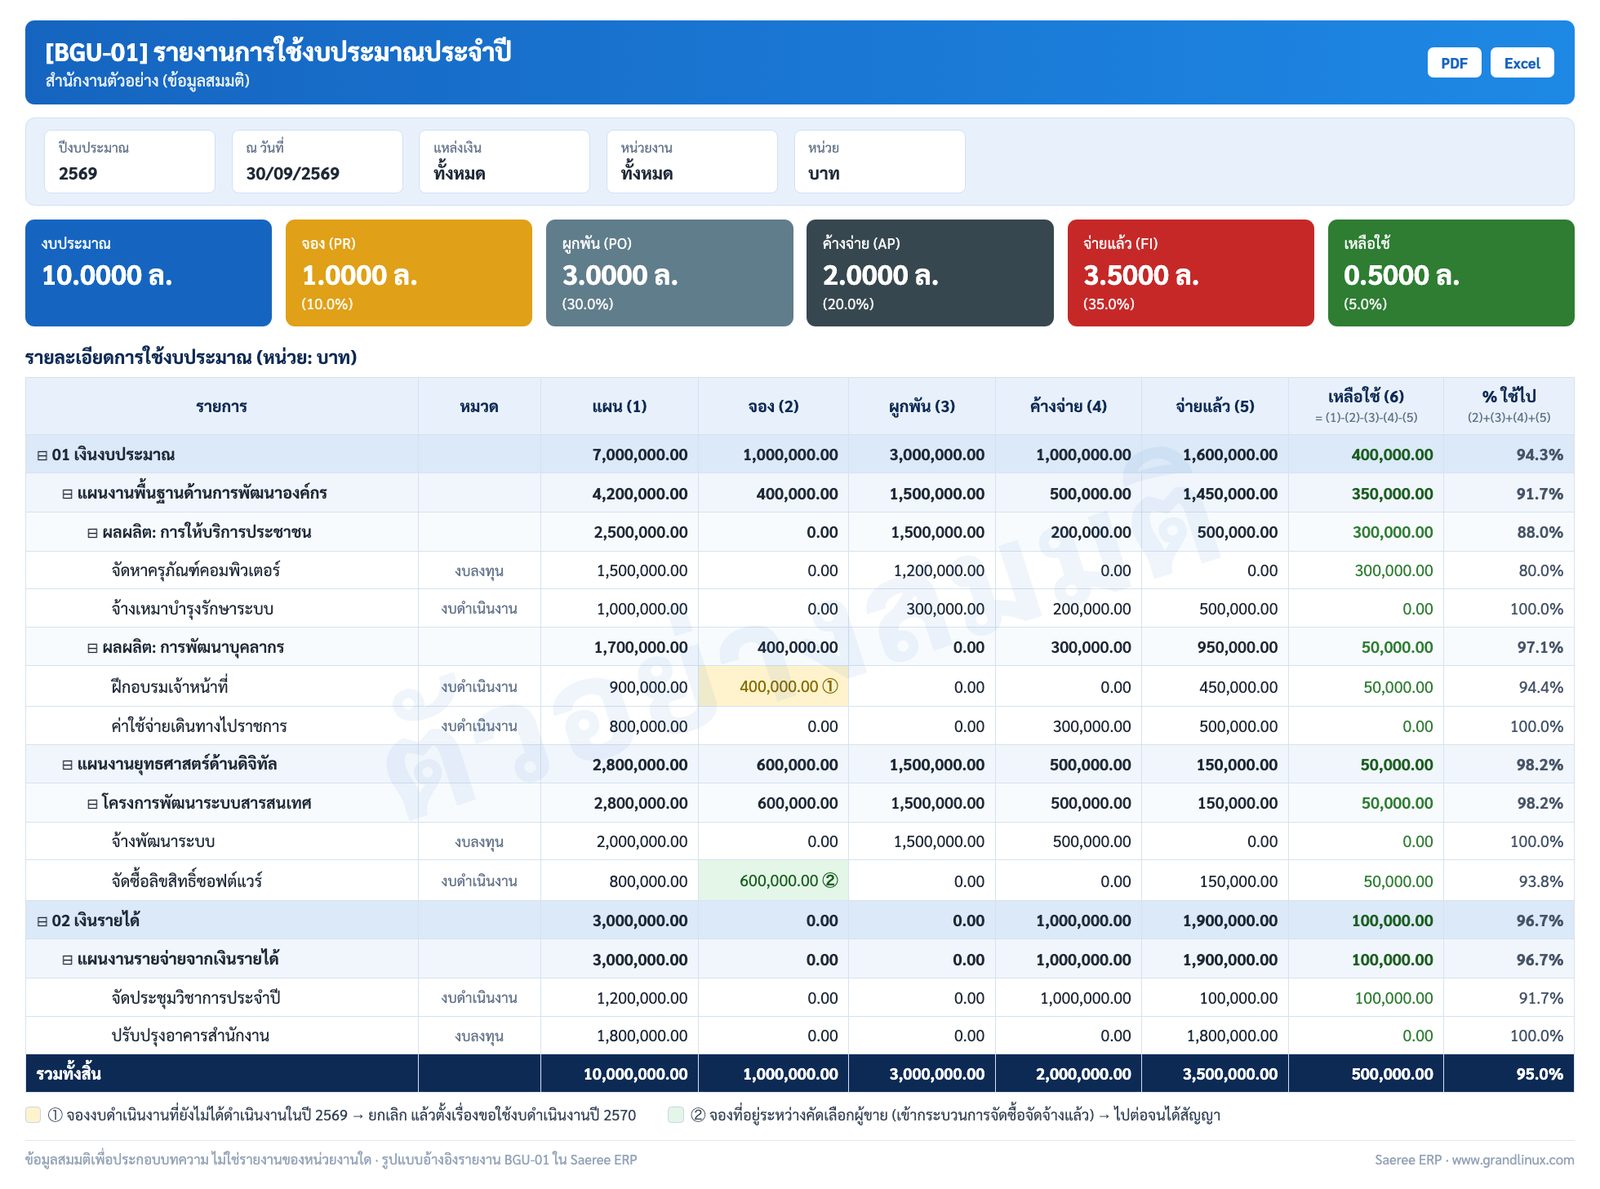
ตัวอย่างรายงานการใช้งบประมาณ (BGU-01) ณ 30 กันยายน 2569 — ข้อมูลสมมติชุดเดียวกับตัวอย่างในหัวข้อที่ 2 แถวจอง ① คือกรณีต้องยกเลิกแล้วตั้งเรื่องใหม่ในปี 2570 แถวจอง ② คือกรณีเข้ากระบวนการจัดซื้อจัดจ้างแล้ว ไปต่อได้
สิ่งที่ได้เมื่อครบ 30 วัน: เงินปี 2569 ทุกบาทมีสถานะชัดและมีวันครบกำหนด เงินปี 2570 เริ่มตัดจากแผนที่ถูกต้องตั้งแต่ใบแรก และผู้บริหารได้รายงานหน้าเดียวที่ตอบได้ว่าเงินเหลื่อมปีก้อนไหนเสี่ยงจะเบิกไม่ทันเดือนมีนาคม การขอขยายเวลากับกระทรวงการคลังจึงเริ่มได้ล่วงหน้า ไม่ใช่ตอนเหลืออีกสองสัปดาห์
4. ฝั่ง GFMIS กับฝั่งระบบภายใน คนละหน้าที่ แต่ยอดต้องตรงกัน
New GFMIS Thai (Government Fiscal Management Information System) เป็นระบบของกรมบัญชีกลางสำหรับเบิกเงินจากคลัง การกันเงินไว้เบิกเหลื่อมปีทำผ่านเอกสารสำรองเงินในระบบนี้ สำหรับงบปี 2569 กรมบัญชีกลางแถลงเมื่อ 26 สิงหาคม 2569 ว่ากรณีมีหนี้ผูกพัน หน่วยงานขอกันเงินได้ทุกรายการโดยไม่กำหนดวงเงินขั้นต่ำ และต้องดำเนินการให้เสร็จภายในวันทำการสุดท้ายของเดือนกันยายน 2569 รายการที่ขอทันจึงเข้าสู่ปี 2570 พร้อมสิทธิเบิกต่อ
GFMIS ตอบคำถามว่า คลังอนุญาตให้เบิกอะไรได้บ้าง แต่ไม่ตอบว่าภายในหน่วยงาน ใบไหนค้างอยู่ที่ใคร ตรวจรับแล้วหรือยัง สัญญาไหนใกล้ครบกำหนดส่งมอบ และเงินรายได้ของหน่วยงานเองเหลือเท่าไร คำถามชุดนี้ต้องตอบจากระบบภายในของหน่วยงาน สองระบบจึงไม่ได้แทนกัน แต่ต้องกระทบยอดกันได้ทุกสิ้นเดือน
| คำถามช่วงเปลี่ยนปีงบประมาณ | GFMIS ตอบได้ | ระบบภายในต้องตอบ |
|---|---|---|
| กันเงินเหลื่อมปีไว้เท่าไร | ได้ จากเอกสารสำรองเงิน | ได้ และต้องตรงกับยอด ผูกพัน + ค้างจ่าย ของเงินงบประมาณ |
| รายการไหนอนุมัติแล้วแต่ยังไม่มีสัญญา | ไม่ได้ | ได้ จากสถานะจอง |
| สัญญาไหนส่งมอบแล้วแต่ยังไม่ตรวจรับ | ไม่ได้ | ได้ จากรายการผูกพันที่มีใบส่งของแล้ว |
| หนี้ที่ลงบัญชีแล้วแต่ยังไม่จ่าย | บางส่วน เฉพาะที่ขอเบิกแล้ว | ได้ จากสถานะค้างจ่าย |
| เหลือใช้ของเงินรายได้และเงินสนับสนุน | ไม่ได้ ดูแลเฉพาะเงินงบประมาณ | ได้ แยกตามแหล่งเงินทุกแหล่ง |
แถวสุดท้ายสำคัญกับหน่วยงานที่มีเงินหลายก้อน เช่น องค์การมหาชนและมหาวิทยาลัย เพราะเงินรายได้ไม่มีรอบปีงบประมาณบังคับแบบเงินงบประมาณ รายการจองของเงินรายได้จึงอาจไปต่อในปีใหม่ได้ตามระเบียบของหน่วยงานเอง ความต่างของเงินแต่ละก้อนอยู่ใน เงิน 3 ก้อนของหน่วยงานราชการ
5. ของจริงใน Saeree ERP: กันเงินจากสถานะ ไม่ใช่จากเอกสารแยก
ใน Saeree ERP ทุกเอกสารการเงินแสดง 6 ช่องบนหน้าเดียวกัน คือ แผน จอง ผูกพัน ค้างจ่าย จ่ายแล้ว และเหลือใช้ แยกตามแหล่งเงินที่หน่วยงานบริหาร ทั้งเงินงบประมาณ เงินรายได้ และเงินสนับสนุน ยอดในแต่ละช่องเดินตามเอกสารจริง อนุมัติแล้วเข้าช่องจอง ทำสัญญาแล้วย้ายไปผูกพัน ตรวจรับและส่งเบิกแล้วย้ายไปค้างจ่ายพร้อมบันทึกบัญชี จ่ายแล้วจึงย้ายไปจ่ายแล้ว ไม่มีช่องไหนที่ต้องกรอกมือ
รายการที่อยู่ในสถานะ จอง ผูกพัน หรือค้างจ่าย ระบบกันเงินให้อัตโนมัติ เมื่อข้ามเข้าปีงบประมาณใหม่ ยอดเหล่านี้ยังอยู่ และดึงมาเบิกจ่ายต่อได้เลย ไม่ต้องสร้างเอกสารกันเงินแยกในระบบภายใน ไม่ต้องยกยอดด้วยมือ และไม่ต้องกังวลว่าใบที่ค้างตรวจรับอยู่จะหายไปตอนปิดปี เจ้าหน้าที่จึงใช้สัปดาห์แรกของเดือนตุลาคมไปกับการตรวจรายการ ไม่ใช่การพิมพ์ยอดยกมา
สิ่งที่ระบบไม่ทำแทนคน คือการตัดสินใจว่ารายการจองใดจะไม่ไปต่อ ระบบรู้ว่าใบไหนเข้ากระบวนการจัดซื้อจัดจ้างแล้ว แต่ไม่รู้ว่างบดำเนินงานก้อนที่จองไว้แล้วไม่ได้ทำในปีที่ผ่านมา เจ้าของเรื่องยังต้องการหรือไม่ ผู้ใช้จึงต้องยกเลิกรายการนั้นในระบบเอง แล้วตั้งเรื่องขอใช้งบดำเนินงานของปีใหม่แทน ถ้าไม่ยกเลิก เงินก้อนนั้นจะถูกกันไว้ต่อ และทำให้ยอดเหลือใช้ต่ำกว่าความจริง นี่คือเหตุผลที่สัปดาห์ที่ 2 ของเช็กลิสต์เป็นสัปดาห์ของการยกเลิก ไม่ใช่สัปดาห์ของการตั้งแผนใหม่
ระบบภายในไม่ได้ทำหน้าที่แทน GFMIS เอกสารสำรองเงินและการเบิกเงินจากคลังยังทำใน GFMIS ตามเดิม Saeree ERP ทำหน้าที่เป็นต้นทางของตัวเลขที่ใช้กรอก และเป็นที่กระทบยอดเมื่อสิ้นเดือน ส่วนกระบวนการขออนุมัติที่ไหลเป็นบันทึกข้อความและเก็บร่องรอยการอนุมัติไว้กับเอกสารทุกใบ รวมถึงรายละเอียดอื่นของระบบสำหรับหน่วยงานรัฐ อยู่ที่หน้า Saeree ERP สำหรับหน่วยงานภาครัฐ และคำศัพท์งบประมาณที่เกี่ยวข้องอยู่ใน ศัพท์งบประมาณใน ERP
สรุป
ปีงบประมาณ 2570 เริ่มตรงเวลาพร้อมวงเงิน 3.788 ล้านล้านบาท แต่งานหนักของเดือนตุลาคมคือเงินปี 2569 ที่ยังค้างอยู่ใน 3 สถานะ จอง ผูกพัน และค้างจ่าย รายการผูกพันและค้างจ่ายไปต่อได้แน่นอน รายการจองที่เข้ากระบวนการจัดซื้อจัดจ้างแล้วก็ไปต่อได้ ส่วนจองงบดำเนินงานที่ยังไม่ได้ทำต้องยกเลิกแล้วตั้งเรื่องใหม่ในปี 2570 ส่วนรายการผูกพันและค้างจ่ายต้องมีวันครบกำหนดติดตามทุกใบ ระบบที่กันเงินตามสถานะให้อัตโนมัติช่วยตัดงานยกยอดออกไป เหลือไว้แต่งานที่ต้องใช้คนตัดสินใจจริง และเช็กลิสต์ 4 สัปดาห์ข้างบนคือลำดับที่ทำให้ตัดสินใจครบทุกรายการก่อนใบขอซื้อใบแรกของปีใหม่
"ปิดปีงบประมาณไม่ใช่การกดปุ่มเดียวในวันที่ 30 กันยายน แต่คือการตัดสินใจทีละรายการว่าเงินก้อนไหนไปต่อ ก้อนไหนคืน ระบบที่ดีกันเงินให้อัตโนมัติ ส่วนการยกเลิกต้องเป็นคนตัดสิน"
- สุรีระยา ลิ้มไพบูลย์ กรรมการผู้จัดการ บริษัท แกรนด์ลีนุกซ์ โซลูชั่น จำกัด
แหล่งอ้างอิง
- ฐานเศรษฐกิจ — ราชกิจจาฯ ประกาศ พ.ร.บ.งบประมาณ ปี 70 วงเงิน 3.788 ล้านล้าน เริ่มใช้ 1 ต.ค. นี้ (30 ก.ย. 2569)
- กรุงเทพธุรกิจ — ราชกิจจานุเบกษา ประกาศแล้ว พ.ร.บ.งบฯ ปี 70 วงเงิน 3.78 ล้านล้านบาท
- สำนักงบประมาณ — พระราชบัญญัติวิธีการงบประมาณ พ.ศ. 2561 (มาตรา 43 การขยายเวลาขอเบิกเงินจากคลัง)
- ฐานเศรษฐกิจ — คลังไฟเขียว "หนี้ผูกพัน" กันงบปี 69 เบิกเหลื่อมปีได้ทุกรายการ ไม่จำกัดวงเงิน (ส.ค. 2569)
- The Bangkok Insight — กรมบัญชีกลางออกหลักเกณฑ์ขอกันเงินงบประมาณปี 69 ไว้เบิกเหลื่อมปี
- New GFMIS Thai (กรมบัญชีกลาง) — แนวปฏิบัติการขอกันเงินงบประมาณไว้เบิกเหลื่อมปี ประเภทเอกสารสำรองเงิน (กค 0414.3/ว 530, ก.ย. 2567)
ตรวจสอบแหล่งอ้างอิงล่าสุด 1 ตุลาคม 2569 · ตัวเลขในหัวข้อที่ 2 และภาพรายงานตัวอย่างในหัวข้อที่ 3 เป็นข้อมูลสมมติเพื่ออธิบายสถานะ ไม่ใช่ข้อมูลหน่วยงานใด
เริ่มปีงบประมาณ 2570 โดยเห็นเงินทุกสถานะในหน้าเดียว
Saeree ERP ออกแบบตามระเบียบราชการไทย งบประมาณหลายแหล่งเงิน สถานะ จอง ผูกพัน ค้างจ่าย กันเงินข้ามปีอัตโนมัติ และการอนุมัติแบบบันทึกข้อความ ใช้งานจริงในหน่วยงานรัฐหลายแห่ง
ดู Saeree ERP สำหรับหน่วยงานภาครัฐโทร 02-347-7730 | sale@grandlinux.com