
- 19
- กุมภาพันธ์
องค์กรภาครัฐ รัฐวิสาหกิจ และองค์การมหาชน ล้วนต้องบริหารจัดการทั้ง "งบประมาณ" และ "บัญชี" ควบคู่กันไป แต่ด้วยระบบทั้งสองใช้เกณฑ์การรับรู้รายการที่แตกต่างกัน จึงทำให้เกิดปัญหาที่พบบ่อยอย่างหนึ่งคือ ยอดตัวเลขจากรายงานงบประมาณกับรายงานบัญชีไม่ตรงกัน บทความนี้จะอธิบายสาเหตุของความแตกต่าง และวิธีกระทบยอดให้ถูกต้องตรงกัน
สรุปสั้น
รายงานงบประมาณกับรายงานบัญชีไม่ตรงกัน ไม่ได้แปลว่ามีใครบันทึกผิด — ทั้งสองระบบรับรู้รายการเดียวกันคนละจังหวะ งบประมาณตอบคำถามว่า "เงินออกจากหน่วยงานไปแล้วเท่าไร" ส่วนบัญชีตอบว่า "งวดนี้เกิดภาระผูกพันเท่าไร" สิ่งที่องค์กรต้องมีจึงไม่ใช่ตัวเลขที่เท่ากันเป๊ะ แต่คือ กระบวนการกระทบยอดที่อธิบายส่วนต่างได้ทุกบาท
เกณฑ์เงินสด vs เกณฑ์คงค้าง — ต่างกันอย่างไร?
หัวใจของปัญหาอยู่ที่ระบบงบประมาณและระบบบัญชีใช้เกณฑ์รับรู้รายการ (Recognition Basis) คนละแบบ
- งบประมาณใช้เกณฑ์เงินสด (Cash Basis) — รับรู้รายจ่ายเมื่อมีการจ่ายเงินจริง ไม่ว่าสินค้าหรือบริการจะได้รับมาแล้วหรือยัง
- บัญชีใช้เกณฑ์คงค้าง (Accrual Basis) — รับรู้รายการเมื่อเกิดขึ้นหรือเกิดภาระผูกพันแล้ว ไม่ว่าจะจ่ายเงินหรือยังก็ตาม
นิยามของเกณฑ์คงค้างตาม มาตรฐานการบัญชีภาครัฐ ฉบับที่ 1 เรื่อง การนำเสนองบการเงิน (จัดทำตามแนวทาง IPSAS 1) ระบุไว้ชัดเจนว่าเป็น "หลักเกณฑ์ทางบัญชีที่ใช้รับรู้รายการและเหตุการณ์เมื่อเกิดขึ้น มิใช่รับรู้เมื่อมีการรับหรือจ่ายเงินสดหรือรายการเทียบเท่าเงินสด" โดยรายการที่รับรู้ภายใต้เกณฑ์นี้ ได้แก่ สินทรัพย์ หนี้สิน สินทรัพย์สุทธิ/ส่วนทุน รายได้ และค่าใช้จ่าย
ความต่างนี้ไม่ได้อยู่แค่ระดับทฤษฎี แต่ลงมาถึงระดับปฏิบัติงานประจำวัน:
| มิติ | ระบบงบประมาณ (เกณฑ์เงินสด) | ระบบบัญชี (เกณฑ์คงค้าง) |
|---|---|---|
| จุดที่ตัวเลขขยับ | เมื่อจ่ายเงินออกจากหน่วยงาน | เมื่อตรวจรับ / เกิดภาระผูกพัน |
| คำถามที่ตอบ | เบิกจ่ายไปแล้วเท่าไร เหลือวงเงินเท่าไร | งวดนี้มีค่าใช้จ่ายและหนี้สินเท่าไร |
| กรอบเวลา | ปีงบประมาณ (1 ต.ค. – 30 ก.ย.) | งวดบัญชี / รอบระยะเวลารายงาน |
| เอกสารต้นทาง | ใบขออนุมัติเบิกจ่าย ใบสั่งจ่าย | ใบตรวจรับ ใบตั้งหนี้ |
| ผู้ใช้รายงานหลัก | ผู้บริหาร หน่วยงานต้นสังกัด สำนักงบประมาณ | ผู้สอบบัญชี สตง. ผู้จัดทำงบการเงิน |
| สิ่งที่ต้องทำตอนสิ้นปี | ขอกันเงินไว้เบิกเหลื่อมปีให้ทัน | ตั้งค่าใช้จ่ายค้างจ่ายให้ครบถ้วน |
ตัวอย่างให้เห็นภาพชัดเจน: สมมติองค์กรสั่งซื้อสินค้ามูลค่า 1,000,000 บาท ตรวจรับเดือนกันยายน แต่จ่ายเงินเดือนตุลาคม
- ด้านงบประมาณ (เกณฑ์เงินสด): บันทึกรายจ่ายในเดือนตุลาคม เพราะเป็นเดือนที่จ่ายเงินจริง ซึ่งตกอยู่ในปีงบประมาณถัดไปแล้ว
- ด้านบัญชี (เกณฑ์คงค้าง): บันทึกค่าใช้จ่ายในเดือนกันยายน เพราะเป็นเดือนที่ได้รับสินค้าและเกิดหนี้สินแล้ว
รายการเดียวกัน เอกสารชุดเดียวกัน แต่ตกคนละเดือนและคนละปีงบประมาณ ส่วนต่าง 1,000,000 บาทนี้จะปรากฏในรายงานทั้งสองด้านอย่างหลีกเลี่ยงไม่ได้ — และเป็นส่วนต่างที่ ถูกต้อง ทั้งคู่
ข้อควรเข้าใจก่อนไปต่อ
ไม่มีเกณฑ์ไหน "ถูกกว่า" อีกเกณฑ์ ทั้งสองถูกออกแบบมาเพื่อวัตถุประสงค์คนละอย่าง — เกณฑ์เงินสดคุมวินัยการใช้เงินตามวงเงินที่ได้รับอนุมัติ ส่วนเกณฑ์คงค้างสะท้อนฐานะการเงินที่แท้จริงของหน่วยงาน การพยายามบังคับให้ตัวเลขสองด้านเท่ากันโดยไม่มีรายการปรับปรุง จึงเป็นการแก้ปัญหาผิดจุด
หน่วยงานของท่านยังทำเรื่องนี้ด้วย Excel และกระดาษอยู่หรือไม่?
Saeree ERP ออกแบบตามระเบียบราชการไทย — งบประมาณ 3 แหล่งเงิน · จอง/ผูกพัน/ค้างจ่าย · ครุภัณฑ์ · จัดซื้อจัดจ้าง · อนุมัติแบบบันทึกข้อความ
ปีงบประมาณของไทยทำให้ช่องว่างนี้กว้างขึ้น
ปีงบประมาณของหน่วยงานภาครัฐไทยเริ่ม 1 ตุลาคม และสิ้นสุด 30 กันยายน ซึ่งไม่ตรงกับปีปฏิทิน ผลคือทุกช่วงเปลี่ยนผ่านปีงบประมาณจะมีกองเอกสารที่ "ตรวจรับปีนี้ จ่ายปีหน้า" เสมอ และปริมาณจะกระจุกตัวมากที่สุดในเดือนสิงหาคม–กันยายน
ระเบียบที่กำกับเรื่องนี้คือ ระเบียบกระทรวงการคลัง ว่าด้วยการเบิกเงินจากคลัง การรับเงิน การจ่ายเงิน การเก็บรักษาเงิน และการนำเงินส่งคลัง พ.ศ. 2562 ซึ่งกำหนดเงื่อนไขการกันเงินไว้เบิกเหลื่อมปีไว้ดังนี้:
- ข้อ 105 — หน่วยงานของรัฐที่ได้ก่อหนี้ผูกพันไว้ก่อนสิ้นปีงบประมาณ และมีวงเงิน ตั้งแต่หนึ่งแสนบาทขึ้นไป (หรือตามที่กระทรวงการคลังกำหนด) หากเบิกเงินไปชำระหนี้ไม่ทันสิ้นปีงบประมาณ ให้ขอกันเงินไว้เบิกเหลื่อมปีต่อไปได้อีก ไม่เกินหกเดือนของปีงบประมาณถัดไป และหากจำเป็นต้องเบิกหลังจากนั้น ต้องทำความตกลงกับกระทรวงการคลังเพื่อขอขยายเวลาได้อีก ไม่เกินหกเดือน
- ข้อ 106 — การขอกันเงินไว้เบิกเหลื่อมปี ต้องดำเนินการ ก่อนสิ้นปีงบประมาณ ตามวิธีการที่กระทรวงการคลังกำหนด
จุดที่พลาดแล้วแก้ไม่ได้
เงื่อนไขสำคัญคือ "ก่อหนี้ผูกพันไว้ก่อนสิ้นปีงบประมาณ" และ "ขอกันเงินก่อนสิ้นปีงบประมาณ" หน่วยงานที่ปิดยอดผูกพันไม่ทัน หรือรู้ตัวว่ามีรายการค้างหลังวันที่ 30 กันยายนไปแล้ว จะไม่สามารถย้อนกลับไปขอกันเงินได้ ฝ่ายบัญชีที่มองเห็นยอดค้างจ่ายจากเอกสารตรวจรับ จึงเป็นด่านเตือนภัยที่สำคัญที่สุดของฝ่ายงบประมาณในช่วงไตรมาสสุดท้าย
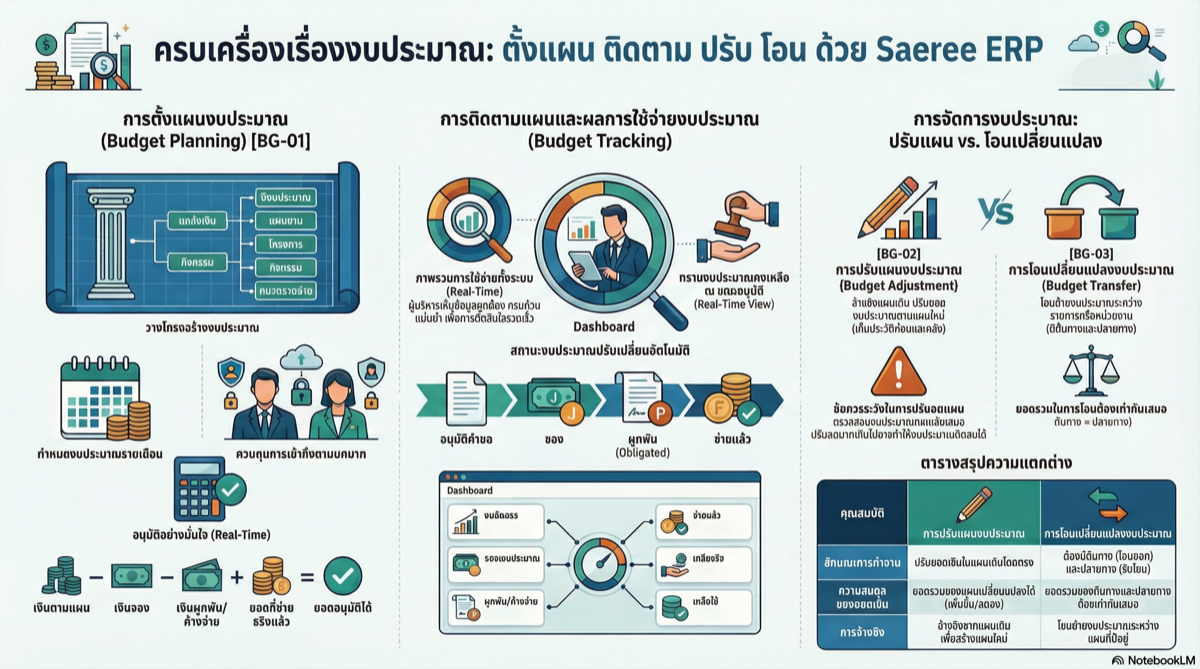
5 สถานะของเงินงบประมาณ — จุดที่คนสับสนมากที่สุด
เวลาพูดว่า "งบยังเหลือ" คำถามที่ต้องถามกลับคือ เหลือแบบไหน เพราะเงินหนึ่งก้อนเดินทางผ่านหลายสถานะกว่าจะออกจากหน่วยงานจริง และแต่ละสถานะส่งผลต่อฝั่งบัญชีไม่เท่ากัน นี่คือสาเหตุอันดับหนึ่งที่ทำให้รายงานสองด้านดูขัดแย้งกัน
| สถานะ | เกิดขึ้นเมื่อ | ฝั่งงบประมาณ | ฝั่งบัญชี |
|---|---|---|---|
| จอง | อนุมัติแล้ว ยังไม่ได้ดำเนินการใด ๆ | กันวงเงินไว้ ยังไม่ตัดจ่าย | ยังไม่บันทึกรายการ |
| ผูกพัน | ออกใบสั่งซื้อ / ลงนามสัญญาแล้ว | วงเงินถูกผูกกับคู่สัญญา | ยังไม่รับรู้ค่าใช้จ่าย (ยังไม่ได้รับของ) |
| ค้างจ่าย | ตรวจรับแล้ว ส่งเบิกแล้ว | ยังไม่ตัดจ่ายจนกว่าเงินจะออก | รับรู้ค่าใช้จ่าย + หนี้สินแล้ว ← ส่วนต่างเกิดตรงนี้ |
| จ่ายแล้ว | จ่ายเงินให้เจ้าหนี้เรียบร้อย | ตัดจ่ายจากวงเงินเต็มจำนวน | ล้างหนี้สิน เงินสด/เงินฝากลดลง |
| เหลือใช้ | — | วงเงินคงเหลือหลังหักทุกสถานะข้างต้น | ไม่มีความหมายทางบัญชีโดยตรง |
ใช้คำให้ตรงสถานะ
อย่าเรียกทุกอย่างที่ "อนุมัติแล้วแต่ยังไม่จ่าย" รวมกันว่า จอง เพราะทั้งสามสถานะมีผลทางบัญชีต่างกันสิ้นเชิง — จอง ยังไม่กระทบบัญชีเลย, ผูกพัน กระทบเฉพาะภาระผูกพันตามสัญญา, ส่วน ค้างจ่าย คือจุดที่บัญชีรับรู้ค่าใช้จ่ายและหนี้สินไปแล้วเต็มจำนวน การใช้คำปนกันในที่ประชุมคือต้นตอของการตีความรายงานผิดที่พบบ่อยที่สุด
ปัญหาที่เกิดเมื่อใช้คนละเกณฑ์
เมื่อระบบงบประมาณและระบบบัญชีใช้เกณฑ์ต่างกัน โดยไม่มีกระบวนการเชื่อมที่ชัดเจน องค์กรจะพบอาการเหล่านี้:
- ยอดค่าใช้จ่ายไม่ตรงกัน — ค่าใช้จ่ายตามงบประมาณในเดือนเดียวกันไม่เท่ากับค่าใช้จ่ายตามบัญชี ทำให้เปรียบเทียบผลการดำเนินงานรายเดือนไม่ได้
- รายงานขัดแย้งกันในที่ประชุมเดียวกัน — ฝ่ายงบประมาณรายงานว่ายังเหลือวงเงิน ขณะที่ฝ่ายบัญชีรายงานว่ามีหนี้สินค้างจ่ายก้อนใหญ่รออยู่ ทั้งสองฝ่ายถูกทั้งคู่ แต่ผู้บริหารได้ข้อสรุปคนละแบบ
- ตัดสินใจใช้งบผิดพลาด — เห็นตัวเลข "เหลือใช้" แล้วอนุมัติโครงการใหม่ ทั้งที่วงเงินนั้นถูกผูกพันไว้กับสัญญาที่ยังไม่ได้ตรวจรับ
- ปัญหาตัดยอดข้ามปีงบประมาณ — รายการปลายปีงบประมาณที่จ่ายเงินต้นปีใหม่ ทำให้การปิดงบประจำปีซับซ้อนและใช้เวลานาน
- งบการเงินถูกตั้งข้อสังเกต — ค่าใช้จ่ายค้างจ่ายที่ตั้งไม่ครบ ทำให้ค่าใช้จ่ายและหนี้สินของงวดต่ำกว่าความเป็นจริง ซึ่งเป็นประเด็นที่ผู้สอบบัญชีตรวจพบได้ไม่ยาก
- งานกระจุกตอนปิดงบ — เมื่อไม่ได้กระทบยอดรายเดือน ส่วนต่างจะสะสมทั้งปีและถูกไล่ตามทีเดียวตอนสิ้นปี ซึ่งเป็นสาเหตุคลาสสิกของอาการปิดงบไม่ทัน
วิธีกระทบยอด (Reconciliation) งบประมาณกับบัญชี
การกระทบยอดมีหลักการพื้นฐานคือ นำค่าใช้จ่ายตามเกณฑ์เงินสดมาปรับปรุงด้วยรายการที่แตกต่าง เพื่อให้ได้ค่าใช้จ่ายตามเกณฑ์คงค้าง โดยใช้สูตร:
ค่าใช้จ่ายตามเกณฑ์คงค้าง = ค่าใช้จ่ายตามเกณฑ์เงินสด ± รายการปรับปรุง
รายการปรับปรุงหลักที่ต้องพิจารณา พร้อมเอกสารที่ใช้ยืนยันตัวเลข:
- (+) ค่าใช้จ่ายค้างจ่ายปลายงวด (Accrued Expenses) — ตรวจรับแล้วแต่ยังไม่จ่ายเงิน ณ สิ้นงวด · ยืนยันจากใบตรวจรับและใบตั้งหนี้ที่ยังไม่มีใบสั่งจ่าย
- (−) ค่าใช้จ่ายค้างจ่ายต้นงวด — รายการค้างจ่ายยกมาจากงวดก่อนที่จ่ายเงินในงวดนี้ · ยืนยันจากทะเบียนคุมเจ้าหนี้ยกมา
- (+) ค่าใช้จ่ายจ่ายล่วงหน้าต้นงวด (Prepaid Expenses) — จ่ายเงินไปแล้วในงวดก่อน แต่รับรู้เป็นค่าใช้จ่ายในงวดนี้ · ยืนยันจากตารางตัดจ่ายค่าใช้จ่ายล่วงหน้า
- (−) ค่าใช้จ่ายจ่ายล่วงหน้าปลายงวด — จ่ายเงินในงวดนี้ แต่ยังไม่รับรู้เป็นค่าใช้จ่ายจนกว่าจะถึงงวดถัดไป · ยืนยันจากสัญญาบริการ/ประกันที่คร่อมงวด
- (−) เงินยืมที่ยังไม่ส่งใช้ — ตัดงบประมาณไปเต็มจำนวนแล้ว แต่ยังไม่ทราบค่าใช้จ่ายจริง · ยืนยันจากทะเบียนคุมลูกหนี้เงินยืม
ตัวอย่างตารางกระทบยอด (ตัวเลขสมมติเพื่อแสดงวิธีคำนวณ):
| รายการ | จำนวนเงิน (บาท) | แหล่งที่มาของตัวเลข |
|---|---|---|
| ค่าใช้จ่ายตามเกณฑ์เงินสด (งบประมาณ) | 5,000,000 | รายงานผลการเบิกจ่าย |
| (+) ค่าใช้จ่ายค้างจ่ายปลายงวด | 800,000 | ใบตรวจรับที่ยังไม่จ่ายเงิน |
| (−) ค่าใช้จ่ายค้างจ่ายต้นงวด | (500,000) | ทะเบียนคุมเจ้าหนี้ยกมา |
| (+) ค่าใช้จ่ายจ่ายล่วงหน้าต้นงวด | 200,000 | ตารางตัดจ่ายล่วงหน้า |
| (−) ค่าใช้จ่ายจ่ายล่วงหน้าปลายงวด | (300,000) | สัญญาบริการคร่อมงวด |
| ค่าใช้จ่ายตามเกณฑ์คงค้าง (บัญชี) | 5,200,000 | งบแสดงผลการดำเนินงาน |
เป้าหมายของตารางนี้ไม่ใช่การทำให้ตัวเลขสองด้าน "เท่ากัน" แต่คือการทำให้ส่วนต่าง 200,000 บาทนี้ อธิบายได้ทุกบรรทัด และตรวจสอบย้อนกลับไปหาเอกสารต้นทางได้ ถ้ามีบรรทัดไหนที่อธิบายไม่ได้ นั่นคือรายการที่ต้องตามหาก่อนปิดงวด
ตารางงานกระทบยอด — ทำอะไร เมื่อไหร่
องค์กรที่กระทบยอดได้ราบรื่นไม่ได้เก่งกว่าที่อื่น แต่ทำถี่กว่า การไล่ส่วนต่างของ 12 เดือนพร้อมกันตอนสิ้นปีคือวิธีที่แพงที่สุดเสมอ ตารางด้านล่างเป็นจังหวะงานที่ใช้ได้จริงกับหน่วยงานภาครัฐและรัฐวิสาหกิจ
| ความถี่ | สิ่งที่ต้องทำ | สิ่งที่ตรวจพบได้ |
|---|---|---|
| ทุกสัปดาห์ | ตรวจใบตรวจรับที่ยังไม่ถูกตั้งหนี้ | ค่าใช้จ่ายที่จะตกหล่นจากงวด |
| ทุกสิ้นเดือน | จัดทำตารางกระทบยอดเงินสด–คงค้าง | ส่วนต่างที่อธิบายไม่ได้ ขณะที่ยังหาเอกสารเจอ |
| ทุกสิ้นเดือน | กระทบยอดวงเงินคงเหลือทั้ง 5 สถานะ | รายการผูกพันที่ค้างนานผิดปกติ |
| ทุกไตรมาส | สอบทานลูกหนี้เงินยืมที่ยังไม่ส่งใช้ | งบที่ถูกตัดไปแล้วแต่ยังไม่รู้ค่าใช้จ่ายจริง |
| ก.ค.–ก.ย. | ปิดรายการผูกพันและเตรียมขอกันเงินเหลื่อมปี | รายการที่จะเบิกไม่ทัน — ต้องรู้ก่อน 30 ก.ย. |
| สิ้นปีงบประมาณ | ตั้งค่าใช้จ่ายค้างจ่ายให้ครบ + ปิดงวดทุกโมดูล | ค่าใช้จ่ายและหนี้สินที่ต่ำกว่าความเป็นจริง |
4 สาเหตุที่กระทบยอดไม่เคยลงตัวสักที
เมื่อลงไปดูหน้างานจริง ส่วนต่างที่อธิบายไม่ได้มักย้อนกลับไปหาสาเหตุเดิม ๆ ไม่กี่ข้อ
- 1. กระทบยอดบน Excel แยกจากระบบ — ไฟล์ถูกคัดลอกต่อกันหลายรุ่น สูตรถูกแก้โดยไม่มีใครรู้ และไม่มีทางตรวจย้อนกลับว่าตัวเลขมาจากเอกสารใบไหน ปัญหาชุดนี้เหมือนกับที่เกิดในการใช้ Excel เป็นระบบหลักขององค์กร
- 2. ผังบัญชีไม่ผูกกับโครงสร้างงบประมาณ — เมื่อรหัสบัญชีกับรหัสงบประมาณไม่ได้ออกแบบให้จับคู่กันตั้งแต่ต้น การกระทบยอดจะกลายเป็นงานแปลรหัสด้วยมือทุกเดือน อ่านเพิ่มเรื่องการวางผังบัญชีให้ปิดงบง่าย
- 3. เอกสารตรวจรับเข้าระบบช้ากว่าของจริง — ของถึงคลังแล้วแต่ใบตรวจรับยังอยู่ในแฟ้ม ค่าใช้จ่ายค้างจ่ายจึงตั้งไม่ครบ จุดเชื่อมนี้คือหัวใจของการบันทึกบัญชีจากการตรวจรับพัสดุ
- 4. เงินยืมยังไม่ส่งใช้ — งบประมาณถูกตัดไปเต็มจำนวนตั้งแต่วันทำสัญญายืม แต่ค่าใช้จ่ายจริงจะรู้ก็ต่อเมื่อส่งใช้เงินยืมแล้ว ยิ่งค้างนาน ส่วนต่างยิ่งบวม
Saeree ERP จัดการงบประมาณและบัญชีอย่างไร
แนวคิดของ ระบบงบประมาณ (BG) ใน Saeree ERP คือทำให้งบประมาณและบัญชีเดินจากเอกสารชุดเดียวกัน แทนที่จะเป็นสองระบบที่ต้องมานั่งเทียบกันทีหลัง
ผูกวงเงินตั้งแต่ต้นทาง ไม่ใช่มาตรวจตอนปิดงวด
BG-01 ใช้ตั้งแผนงบประมาณรายปีแยกตามแผนงาน ผลผลิต กิจกรรม และหมวดรายจ่าย ระบบจะตรวจสอบวงเงินอัตโนมัติทุกครั้งที่มีการขออนุมัติเบิกจ่าย พร้อมแจ้งเตือนเมื่องบใกล้หมดหรือเกินวงเงิน จึงป้องกันปัญหาการใช้จ่ายเกินงบตั้งแต่จุดที่ยังแก้ได้ ไม่ใช่ตอนที่เงินออกไปแล้ว
รองรับหลายแหล่งเงินในระบบเดียว
หน่วยงานภาครัฐมักใช้เงินหลายแหล่งพร้อมกัน ทั้งเงินงบประมาณ เงินรายได้ และเงินอุดหนุน ระบบรองรับการตั้งแผนและติดตามผลแยกตามแหล่งเงิน และฝั่งบัญชีก็ออกงบทดลองแยกตามแหล่งเงินกับงบกำไรขาดทุนแยกตามแหล่งเงิน/งบประมาณได้ ทำให้กระทบยอดทีละแหล่งเงินได้จริง แทนที่จะเห็นแต่ยอดรวมก้อนเดียว
โอนงบและกันเงิน พร้อมร่องรอยการแก้ไข
BG-02 ใช้โอนหรือเปลี่ยนแปลงงบประมาณระหว่างแผนงาน/กิจกรรม พร้อมบันทึกประวัติทุกครั้ง ส่วน BG-03 ใช้กันเงินงบประมาณเพื่อจองวงเงินล่วงหน้า ทั้งสองหน้าจอทำให้ตัวเลข "เหลือใช้" ที่ผู้บริหารเห็น เป็นตัวเลขที่หักรายการที่ถูกกันไว้แล้วจริง ๆ
เอกสารชุดเดียว เดินครบทั้งสองเกณฑ์
เส้นทางเอกสารถูกออกแบบให้จังหวะรับรู้ของทั้งสองฝั่งเกิดขึ้นเองตามลำดับงาน — ตรวจรับที่ IM-01 แล้วส่งต่อไปตั้งหนี้ที่ AP-01 ซึ่งบันทึกบัญชีอัตโนมัติและเชื่อมกับระบบงบประมาณ จากนั้นจึงจ่ายเงินที่ FI-03 ผลคือค่าใช้จ่ายค้างจ่ายเกิดขึ้นในบัญชีตั้งแต่วันตรวจรับโดยที่ฝ่ายบัญชีไม่ต้องคีย์ซ้ำ และงบประมาณถูกตัดจ่ายเมื่อเงินออกจริง
เงินยืมที่ตามยอดได้
LN-01 ทำสัญญายืมเงินจากเอกสารขออนุมัติและตัดงบประมาณเต็มจำนวน เมื่อส่งใช้เงินยืมที่ LN-02 และรับใบสำคัญที่ FI-01 ระบบจะตัดลูกหนี้เงินยืมและลงบัญชีค่าใช้จ่ายจริง พร้อมทะเบียนคุมลูกหนี้เงินยืมให้สอบทานได้ทุกไตรมาส
ระบบช่วยได้ถึงไหน — และอะไรยังเป็นงานของคน
ระบบทำให้ตัวเลขทั้งสองด้านมาจากเอกสารชุดเดียวกันและตรวจย้อนกลับได้ พร้อมรายงานเปรียบเทียบงบประมาณกับผลเบิกจ่ายจริง และงบทดลองแยกตามแหล่งเงิน ซึ่งตัดงานคีย์ซ้ำและงานไล่หาเอกสารออกไปเกือบทั้งหมด แต่การตัดสินใจว่ารายการค้างจ่ายรายการไหนควรตั้งในงวดใด และส่วนต่างที่เหลืออธิบายด้วยเหตุผลอะไร ยังเป็นดุลยพินิจของนักบัญชีเสมอ — เครื่องมือที่ดีคือเครื่องมือที่ทำให้คนตัดสินใจบนข้อมูลที่ครบ ไม่ใช่เครื่องมือที่ตัดสินใจแทน
สรุป
การที่ยอดจากรายงานงบประมาณกับรายงานบัญชีไม่ตรงกันเป็นเรื่องปกติและถูกต้อง เพราะทั้งสองระบบใช้เกณฑ์รับรู้รายการคนละแบบตามวัตถุประสงค์ที่ต่างกัน สิ่งที่แยกองค์กรที่คุมตัวเลขได้ออกจากองค์กรที่ไล่ตามตัวเลข จึงไม่ใช่ความพยายามทำให้สองด้านเท่ากัน แต่คือความสามารถในการอธิบายส่วนต่างได้ทุกบาทและตรวจย้อนกลับไปหาเอกสารต้นทางได้ทุกบรรทัด
| สัญญาณว่ากระบวนการแข็งแรง | สัญญาณว่าควรรีบทบทวน |
|---|---|
| กระทบยอดทุกสิ้นเดือน มีผู้รับผิดชอบชัดเจน | กระทบยอดปีละครั้งตอนปิดงบ |
| แยกสถานะ จอง / ผูกพัน / ค้างจ่าย ออกจากกันได้ | รายงานมีแค่ "ใช้ไป" กับ "คงเหลือ" |
| ทุกส่วนต่างชี้กลับไปหาเลขที่เอกสารได้ | มีบรรทัด "ผลต่างอื่น ๆ" ที่ไม่มีใครอธิบายได้ |
| รู้ยอดที่ต้องขอกันเงินตั้งแต่เดือนสิงหาคม | รู้ว่าเบิกไม่ทันหลังวันที่ 30 กันยายน |
| ฝ่ายงบประมาณกับฝ่ายบัญชีดูข้อมูลชุดเดียวกัน | แต่ละฝ่ายถือ Excel คนละไฟล์ |
"เป้าหมายของการกระทบยอดไม่ใช่ทำให้ตัวเลขสองด้านเท่ากัน แต่คือทำให้ส่วนต่างทุกบาทมีชื่อ มีเอกสาร และมีคนอธิบายได้"
- สุรีระยา ลิ้มไพบูลย์ กรรมการผู้จัดการ บริษัท แกรนด์ลีนุกซ์ โซลูชั่น จำกัด
หากองค์กรของคุณกำลังเจอปัญหารายงานงบประมาณกับบัญชีไม่ตรงกัน และต้องการวางกระบวนการให้ตรวจสอบย้อนกลับได้ทั้งระบบ สามารถติดต่อทีมงานของเราเพื่อขอคำปรึกษาและดูการทำงานจริงของระบบ
แหล่งอ้างอิง
- กรมบัญชีกลาง. "มาตรฐานการบัญชีภาครัฐ ฉบับที่ 1 เรื่อง การนำเสนองบการเงิน" (จัดทำตามแนวทาง IPSAS 1). https://www.cgd.go.th
- ระเบียบกระทรวงการคลัง ว่าด้วยการเบิกเงินจากคลัง การรับเงิน การจ่ายเงิน การเก็บรักษาเงิน และการนำเงินส่งคลัง พ.ศ. 2562 (ข้อ 105–106 การกันเงินไว้เบิกเหลื่อมปี). ราชกิจจานุเบกษา เล่ม 136 ตอนพิเศษ 120 ง, 13 พฤษภาคม 2562.
- ระเบียบกระทรวงการคลัง ว่าด้วยการเบิกเงินจากคลัง การรับเงิน การจ่ายเงิน การเก็บรักษาเงิน และการนำเงินส่งคลัง (ฉบับที่ 2) พ.ศ. 2563. ราชกิจจานุเบกษา เล่ม 137 ตอนพิเศษ 272 ง, 18 พฤศจิกายน 2563.
- พระราชบัญญัติวิธีการงบประมาณ พ.ศ. 2561. ราชกิจจานุเบกษา เล่ม 135 ตอนที่ 92 ก, 11 พฤศจิกายน 2561. https://www.bb.go.th
- พระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561.